Domain cgor.de kaufen?
Wir ziehen mit dem Projekt
cgor.de um.
Sind Sie am Kauf der Domain
cgor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cgor.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
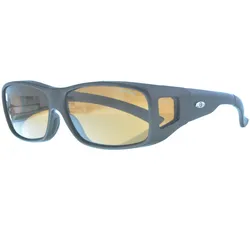
AC Infinity Grow Room Brille mit 3 farbkorrigierenden LinsenEntdecke die AC Infinity Grow Brille – eine innovative Schutzbrille, die speziell für den Einsatz mit LED Grow Lights entwickelt wurde. Sie blockiert effektiv schädliche UVA- und UVB-Strahlen und bietet durch ihren leichten, umschließenden Rahmen optimalen Augenschutz für langanhaltenden Tragekomfort bei intensiven Lichtverhältnissen. Maximaler UV-Schutz für deine Augen Die Grow Brille verfügt über einen hochwertigen UV 400+ Schutz, der deine Augen vor schädlichen UVA- und UVB-Strahlen bewahrt. So minimiert sie die Belastung deiner Augen, selbst wenn du über lange Zeiträume unter intensiven LED Grow Lights arbeitest. Komfortables und ergonomisches Design Dank des leichten und umschließenden Rahmens bietet die AC Infinity Grow Brille einen hohen Tragekomfort, der auch bei langandauernden Arbeitseinsätzen nicht belastet. Das ergonomische Design sorgt dafür, dass die Brille optimal sitzt und deine Augen rundum geschützt sind. Austauschbare Linsen für farbechte Sicht Drei unterschiedliche Sets austauschbarer Linsen ermöglichen dir eine neutrale, farbechte Sicht unter allen Lichtverhältnissen. Die asymmetrisch geformten Linsen eliminieren Verzerrungen und passen sich perfekt an verschiedene Beleuchtungsarten an. Empfohlene Linsenanwendungen: Grüne Linse für Rot/Blau, Blaue Linse für Gelb sowie Graue Linse für Vollspektrum. Vielseitiger Einsatz in allen Grow-Bereichen Egal, ob du mit LED-, HPS- oder MH-Beleuchtung arbeitest – die AC Infinity Grow Brille ist die ideale Lösung für jeden Anbau. Sie bietet zuverlässigen Schutz und eine klare Sicht, sodass du dich voll und ganz auf das Wachstum deiner Pflanzen konzentrieren kannst. Fazit Mit der AC Infinity Grow Brille erhältst du eine hochwertige und vielseitige Schutzbrille, die speziell entwickelt wurde, um deine Augen vor intensiven Lichtquellen zu schützen und gleichzeitig eine farbechte Sicht zu gewährleisten. Erlebe optimalen Augenschutz und langanhaltenden Tragekomfort – ideal für jeden anspruchsvollen Grow!31,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
AC Infinity Grow Room Brille mit 3 farbkorrigierenden LinsenEntdecke die AC Infinity Grow Brille – eine innovative Schutzbrille, die speziell für den Einsatz mit LED Grow Lights entwickelt wurde. Sie blockiert effektiv schädliche UVA- und UVB-Strahlen und bietet durch ihren leichten, umschließenden Rahmen optimalen Augenschutz für langanhaltenden Tragekomfort bei intensiven Lichtverhältnissen. Maximaler UV-Schutz für deine Augen Die Grow Brille verfügt über einen hochwertigen UV 400+ Schutz, der deine Augen vor schädlichen UVA- und UVB-Strahlen bewahrt. So minimiert sie die Belastung deiner Augen, selbst wenn du über lange Zeiträume unter intensiven LED Grow Lights arbeitest. Komfortables und ergonomisches Design Dank des leichten und umschließenden Rahmens bietet die AC Infinity Grow Brille einen hohen Tragekomfort, der auch bei langandauernden Arbeitseinsätzen nicht belastet. Das ergonomische Design sorgt dafür, dass die Brille optimal sitzt und deine Augen rundum geschützt sind. Austauschbare Linsen für farbechte Sicht Drei unterschiedliche Sets austauschbarer Linsen ermöglichen dir eine neutrale, farbechte Sicht unter allen Lichtverhältnissen. Die asymmetrisch geformten Linsen eliminieren Verzerrungen und passen sich perfekt an verschiedene Beleuchtungsarten an. Empfohlene Linsenanwendungen: Grüne Linse für Rot/Blau, Blaue Linse für Gelb sowie Graue Linse für Vollspektrum. Vielseitiger Einsatz in allen Grow-Bereichen Egal, ob du mit LED-, HPS- oder MH-Beleuchtung arbeitest – die AC Infinity Grow Brille ist die ideale Lösung für jeden Anbau. Sie bietet zuverlässigen Schutz und eine klare Sicht, sodass du dich voll und ganz auf das Wachstum deiner Pflanzen konzentrieren kannst. Fazit Mit der AC Infinity Grow Brille erhältst du eine hochwertige und vielseitige Schutzbrille, die speziell entwickelt wurde, um deine Augen vor intensiven Lichtquellen zu schützen und gleichzeitig eine farbechte Sicht zu gewährleisten. Erlebe optimalen Augenschutz und langanhaltenden Tragekomfort – ideal für jeden anspruchsvollen Grow!31,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Marc Jacobs dunkelgraue SF-Linsen-schwarze Sonnenbrille Schwarz EinheitsgrößeSchwarze Sonnenbrille von Marc Jacobs, Brillenglasbreite = 58 mm, Nasenstegbreite = 12 mm, Bugellange = 145 mm, Sonnenbrille, Sonnenbrillenetui, Reinigungstuch und Pflegehinweise im Lieferumfang enthalten, 100 % Schutz vor UVA- und UVB-Sonnenlicht und entspricht der britischen Norm EN 1836: 2005, Schwarze Sonnenbrille96,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marc Jacobs Dunkelgraue SF-Linsen-Gold-Sonnenbrille Gold EinheitsgrößeGlasbreite = 59 mm, Breite des Nasenstegs = 14 mm, Bügellänge = 140 mm. Erleben Sie Luxus und Eleganz mit der Sonnenbrille. Diese eleganten Sonnenbrillen sind aus den besten Materialien gefertigt und verfügen über 100 % UVA-/UVB-Schutz und raffinierte metallische Akzente., Sonnenbrille, Sonnenbrillenetui, Reinigungstuch und Pflegehinweise sind im Lieferumfang enthalten, 100 % Schutz vor UVA- und UVA-Strahlung. UVB-Sonnenlicht und entspricht der britischen Norm EN 1836:2005, goldene Sonnenbrille96,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.